中国AIモデル競争、ゲーム・スマホ・宅配大手も参入


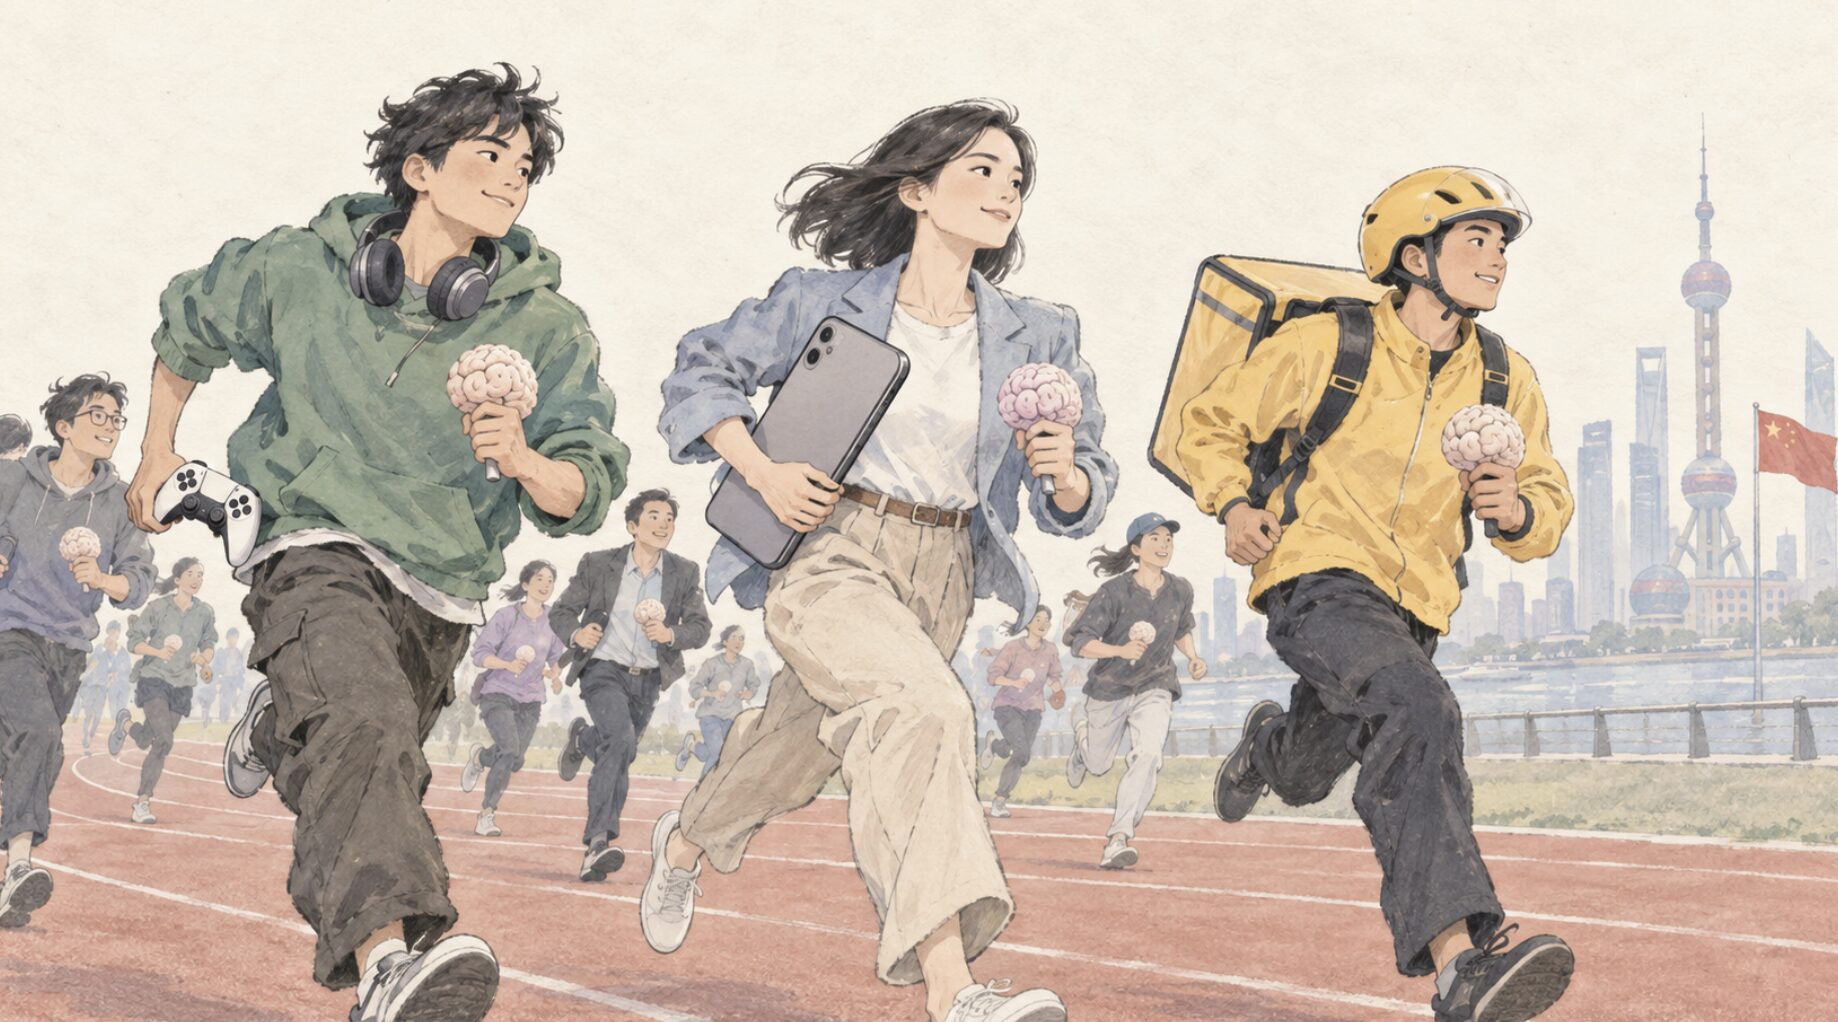
中国の大規模言語モデル(LLM)開発競争に、AIを本業としない有力IT企業が相次いで参入している。「原神」で知られるゲーム大手の中国miHoYo、スマートフォン大手の中国Xiaomi、フードデリバリー最大手の中国Meituanの3社だ。米テック系メディアのThe Informationが10月9日に報じた。米国では、OpenAIとAnthropicが技術で明確に先行し、Meta、xAIを統合したSpaceX、Googleがそれを追う。一方の中国では、競争から降りる企業もなければ、抜け出した企業もいない。
3社がそろって自前主義
最も規模の大きい計画を掲げるのがmiHoYoだ。上海に本社を置く同社は、今後数年のうちに中国でトップクラスのAI開発企業になることを目指す。共同創業者のLiu Wei氏は5月、今後3年でAIに最大1000億元(約2.4兆円)を投じると表明し、「何の成果も出なくても受け入れる。盛大な花火を打ち上げたと思えばいい」と語った。The Informationによると、同社はより強いモデルを学習させるため、有力な中国AI企業と同じく米NVIDIAの最先端半導体「Blackwell」の確保を探っているという。
Xiaomiは9月下旬、最新の主力モデル「MiMo-V2.6-Pro」を公開した。AIモデルを第三者の立場で評価する米Artificial Analysisの総合指標で9位に入り、SpaceXの「Grok 4.7」と並んだ。数週間前に出たAlibabaやAI新興Zhipu(Z.ai)の主力モデルも上回る。創業者でCEOのLei Jun氏は、MiMoをスマホや電気自動車(EV)に組み込む考えを公言している。昨年11月には、DeepSeekでモデル開発に携わった研究者のLuo Fuli氏を迎え入れ、業界の話題をさらった。Googleと組んでApple Intelligenceの基盤モデルを開発するAppleとは違い、Xiaomiは端末向けのAIを自前で作っている。
フードデリバリーのMeituanも自社モデルにこだわる。共同創業者でCEOのWang Xing氏は昨年の決算説明会で、AI革命を乗り切るうえで理にかなうのは、既存事業を守ることではなく、自社モデルに投資して「攻めに出る」戦略だけだと語った。同社は6月、昨年出したモデルの後継となる「LongCat 2.0」を公開。NVIDIA製のGPUに頼らず、AI専用半導体で組んだ計算基盤だけで学習と運用を行ったと説明している。Wang氏は、LongCat 2.0が長期的にコストを抑えるうえで構造的な強みになるとみる。ただThe Informationによれば、その性能はまだ多くの中国製モデルに及ばない。
大手3社と新興5社がしのぎを削る
迎え撃つ側も手を緩めていない。ByteDance、Alibaba、Tencentの大手3社は、ECやSNSといった既存事業の利益を元手に、自社モデルの開発を続けている。自社モデルで継続的に売り上げを立てているスタートアップも5社ある。このうちZhipuとMiniMaxは1月に香港市場へ上場し、DeepSeek、Moonshot AI、StepFunの3社も上場の準備を進める。8社のいずれかが新モデルを出すたびに、性能ランキングの順位が入れ替わる。
2023年には、ChatGPTに刺激された数多くのスタートアップがLLM開発になだれ込み、中国メディアはこの乱戦を「百模大戦」と呼んだ。当時と比べればプレーヤーは減ったが、多くの関係者が予想した業界再編はまだ起きていない。
再編を阻む三つの要因
なぜ再編が起きないのだろう。The Informationが挙げる一つ目の要因は、企業同士の根深い不信感だ。中国のIT企業の経営者は、競合を買収するより自社でAIを作るほうが割に合うと考えている。MeituanとAlibabaは料理や食品の宅配で競い、miHoYoとTencentはゲームで争う。AlibabaとByteDanceが開発するAI端末は、Xiaomiの縄張りに食い込みかねない。米調査会社Bernsteinのシニアアナリスト、Robin Zhu氏は「中国の創業者は、自前のモデルを持たないと、外部のプラットフォームを使えなくなったときに無防備になると心配しがちだ」と指摘する。
二つ目は「蒸留」の広がりだ。AnthropicやOpenAIの最先端モデルが出す回答を学習データに使い、自社モデルを鍛える手法で、中国のAI企業の社員によれば蒸留は広く行われていると言う。米国の輸出規制で先端半導体が手に入りにくいため、多くの企業がこの近道に頼ってきた。蒸留に頼れば他社との違いを出しにくくなる一方、手法も材料も出回っているので、誰もが同じ土俵に立てる。
三つ目は、中国では再編を促すM&A(合併・買収)がほとんどないことだ。米国では、スタートアップの多くが株式上場よりもM&Aを目指す。AMDがスタンフォード大学教授のFei-Fei Li氏率いるWorld Labsを82億ドル(約1.3兆円)で買収すると発表した。SpaceXもAIコーディングツールのCursorを600億ドル(約9.5兆円)で買収することを決めた。こうした巨額案件は、今の中国のAIブームでは耳にしない。AlibabaやTencentは多くのAI企業に少数出資しているが、買収には踏み込んでいない。miHoYoもMiniMaxに創業期から出資してきたが、取り込むのではなく自前の開発を選んだ。
エンジェル投資家で、中国テック事情を伝えるニュースレター「Tech Buzz China」を主宰するRui Ma氏は「中国のIT企業はもともと、周辺分野のスタートアップや競合製品を取り込むために高値を払うことに、米大手ほど前向きではなかった」と話す。シリコンバレーでは買収は当たり前の成長戦略で、株式市場からも評価されやすい。これに対し中国では「上場こそがゴールという考え方が根づいている」という。Ma氏は「これでは買い手は、創業者や投資家が売る気になるほどの価格を示しにくい。創業者が売却を想定しなければ、買い手も買収や統合の策を磨かない。こうして、買収が起きない状態が固まっていく」と説明している。